日鉄興和不動産が仕掛ける次なる一手「リビオタワー芝公園」
更新日:6 日前

新築マンション市場で存在感を高める「LIVIO(リビオ)」ブランド。
大規模タワーマンション「リビオタワー品川」が注目を集めるなか、
今度は港区芝公園に「リビオタワー芝公園」が登場する。
しかし、今回のプロジェクトを単に「また港区にタワーマンションが建つ」と捉えるのは早計だ。
品川と芝公園。
いずれも港区を代表するエリアでありながら、立地の特性も、物件の規模も、土地の権利形態も異なる。
両者を比較すると、日鉄興和不動産が都心マンション市場でどのようなポジションを狙っているのか、その一端が見えてくる。
注目すべきは、タワーマンションを建てること自体ではない。
どの立地を選び、どのような商品に仕立て、どの層に届けるのか。その事業戦略にある。
リビオタワー芝公園とは

まずは物件概要を整理しておきたい。
項目 | 概要 |
物件名 | リビオタワー芝公園 |
所在地 | 東京都港区芝公園二丁目 |
交通 | 都営浅草線・大江戸線「大門」駅徒歩4分都営三田線「芝公園」駅・「御成門」駅 徒歩5分、JR「浜松町」駅徒歩7分 |
規模 | 地上24階建て |
総戸数 | 97戸 |
間取り | 1LDK・2LDK |
専有面積 | 57.64㎡~81.22㎡ |
竣工予定 | 2027年12月 |
売主 | 日鉄興和不動産株式会社 |
土地権利 | 一般定期借地権(転借地権) |
※物件概要は公表情報に基づく。最新の販売情報は公式サイトを参照。
立地は港区芝公園二丁目。
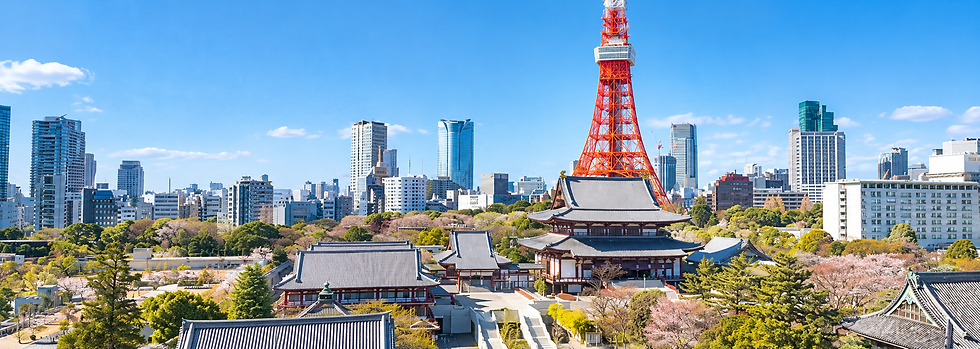
東京タワー、増上寺、芝公園といった都心を象徴するランドマークに近接し、
大門・浜松町エリアの交通利便性も享受できるポジションだ。
地上24階建て、総戸数97戸という規模は、近年の大規模タワーマンションと比較するとコンパクトな部類に入る。
一方、専有面積は57㎡台から81㎡台。
都心のコンパクト住戸を大量供給するタイプではなく、一定の広さを確保した1LDK・2LDKを中心とする構成となっている。
そして、本物件を語るうえで欠かせないのが、一般定期借地権という土地の権利形態だ。
ここに、本物件の商品企画を読み解くうえでの重要な論点がある。
品川の次は芝公園。同じ「リビオタワー」でも戦略は異なる
日鉄興和不動産のタワーマンション戦略を考えるうえで、
比較対象となるのが「リビオタワー品川」だ。
リビオタワー品川は、港区港南三丁目に位置する地上34階建て、総戸数815戸の大規模タワーマンション。
下記参考記事
品川駅を中心とする広域交通網や、高輪ゲートウェイを含む周辺エリアの開発動向を背景に、大規模住宅としてのスケールと将来性を訴求するプロジェクトである。
対するリビオタワー芝公園は、総戸数97戸。
戸数だけを見ても、両者の事業規模には大きな開きがある。
比較項目 | リビオタワー芝公園 | リビオタワー品川 |
所在地 | 港区芝公園二丁目 | 港区港南三丁目 |
総戸数 | 97戸 | 815戸 |
建物規模 | 地上24階建て | 地上34階建て |
土地権利 | 一般定期借地権 | 所有権 |
立地の特徴 | 東京タワー・増上寺・芝公園に近接 | 品川駅へのアクセス、周辺再開発 |
商品の方向性 | 都心の立地・景観を重視した比較的小規模なタワー | 大規模供給と共用施設を備えたタワー |
※各物件の公表情報に基づく。
この違いを単なる規模の大小で終わらせるべきではない。
大規模マンションは、共用施設や管理運営の効率性、住戸供給の厚みなど、戸数を生かした商品設計が可能になる。
一方、芝公園のように既成市街地の中心部に位置するプロジェクトでは、まとまった土地の確保そのものが事業成立の重要な条件となる。
大規模開発が可能な土地と、都心の希少な立地に成立する比較的小規模な開発。デベロッパーに求められる事業設計は同じではない。
リビオタワー品川が、広域交通の結節点と再開発による街の変化を取り込むプロジェクトだとすれば、リビオタワー芝公園は、すでに形成された都心の立地価値と景観を商品化するプロジェクトといえる。
同じブランドであっても、立地によって商品の組み立て方は大きく変わる。
ここに、今回の芝公園プロジェクトを読み解く面白さがある。
デベロッパーの実力は、建物よりも土地に表れる

不動産業界の視点から見ると、マンション開発における競争力は、建物のデザインや設備仕様だけでは決まらない。
むしろ、その前段階にある用地取得や事業スキームの構築こそが、プロジェクトの成否を左右する重要な要素となる。
都心の一等地で新築マンションを供給するには、相応の土地取得費が必要となる。
建築費や人件費も上昇するなか、取得した土地にどのような建物を計画し、いくらで販売するのか。
その事業収支を成立させる難易度は高まっている。
特に港区の中心部では、単に土地を取得すれば事業が成立するわけではない。
周辺の土地利用、道路条件、建築可能な規模、既存建物の状況、権利関係など、検討すべき条件は多岐にわたる。
その意味で、リビオタワー芝公園のような都心プロジェクトでは、完成した建物のスペックだけでなく、どのような権利関係のもとで土地を活用し、商品化に至ったのかという点にも注目したい。
本物件では、一般定期借地権というスキームが採用されている。
これは、土地を所有する従来型の分譲マンションとは異なる事業設計だ。
土地の権利を取得する方法が異なるため、開発事業者側の資金計画や土地活用の考え方にも違いが生じる。
ただし、定期借地権の採用理由を土地取得費の抑制だけで説明することはできない。
土地の所有者との契約条件や権利関係、事業計画など、個別の事情を踏まえる必要がある。
重要なのは、こうしたスキームを採用しながら、都心の立地をどのような価格帯の商品として市場に供給するのかという点だ。
デベロッパーの企画力は、建物の完成形だけでなく、土地と権利関係を含めた事業全体の設計に表れる。
日鉄興和不動産の勢いをどう見るか

リビオタワー品川、そしてリビオタワー芝公園。
この2物件を並べると、日鉄興和不動産が異なるタイプの都心住宅を展開していることがわかる。
一方は総戸数815戸の大規模タワー。
もう一方は総戸数97戸の都心型タワーであり、土地の権利形態も異なる。
この違いは、同社のマンション事業を考えるうえで興味深い。
一般に、大規模マンションは一定の販売戸数を確保しながら、共用施設や住戸プランなどを含めた総合的な商品力を構築する。
一方、都心の比較的小規模なマンションでは、立地の希少性や住戸ごとの個別性がより重要な意味を持つ。
どちらも同じタワーマンションというカテゴリーに属するが、事業の組み立て方も、購入者に提示する価値も異なる。
ここで注目したいのが、リビオというブランドの使い方だ。
ブランドを統一しながら、立地や規模に応じて異なる商品を展開することは、ブランド認知の蓄積と個別プロジェクトの商品企画を両立させるひとつの方法といえる。
ただし、こうした展開をもって、直ちに同社の業績拡大や市場シェアの上昇を断定することはできない。
企業としての勢いを客観的に評価するには、供給戸数、販売実績、業績、今後の開発案件なども併せて確認する必要がある。
それでも、都心の大規模開発と希少立地の住宅供給という異なるタイプのプロジェクトが並ぶことは、同社の事業展開を読み解くうえで注目に値する。
「またリビオタワー?」という問いの先にあるのは、単なる物件数の多さではない。
同じブランドで、どこまで異なる立地の価値を商品化できるのか。
その点にこそ、デベロッパーとしての戦略が表れている。
定期借地権は弱点か。それとも価格設計の選択肢か

リビオタワー芝公園を評価するうえで、避けて通れないのが定期借地権という条件だ。
都心の新築マンションでは、立地の希少性が価格に反映されやすい。
一方で、土地の取得費や建築費の上昇は、販売価格を押し上げる要因となる。
そうした市場環境において、所有権とは異なる土地の利用形態を採用することは、商品設計を考えるうえでひとつの選択肢となる。
ただし、定期借地権付きマンションを検討する場合、購入価格だけを比較して判断するのは危険だ。
確認すべきなのは、少なくとも次の項目である。
所有権マンションと比較した際の販売価格の差
地代など、購入後に継続して発生する費用
借地期間の満了時期と建物の取り扱い
売却時に想定される購入者層や住宅ローンの条件
借地期間の経過に伴う将来の流通価格への影響
所有権であること自体が、あらゆる条件において優位というわけではない。
一方、定期借地権付きマンションには、契約期間の制約や将来の売却に関する検討事項がある。
重要なのは、物件価格だけでなく、保有期間中の費用や将来の売却条件を含めて比較することだ。
特に本物件のように、都心の立地そのものに強い魅力があるマンションでは、その立地価値をどの程度の価格で取得できるのかが重要になる。
東京タワーに近いという希少性は、購入を検討するうえで大きな魅力となる。
しかし、その魅力が定期借地権という条件をどこまで補えるかは、最終的には販売価格と個別の住戸条件によって判断されるべきだろう。
資産性を左右するのは、ブランドだけではない

新築マンション市場では、デベロッパーのブランドや建物の規模が注目されやすい。
しかし、実際の流通市場において、ブランド名だけで売却価格が決まるわけではない。
立地、駅距離、住戸の向き、階数、眺望、専有面積、管理状態、そして購入時の価格。
複数の条件が重なり、個別住戸の評価が形成される。
リビオタワー芝公園の場合、東京タワーや増上寺に近接する立地は大きな特徴となる。
ただし、同じマンション内でも、東京タワーを望める住戸とそうでない住戸では、購入者が感じる魅力が異なる可能性がある。
また、眺望が確保されている場合でも、将来にわたって維持されるかどうかは別の問題だ。
周辺の建築計画や土地利用の変化についても、確認できる範囲で検討しておきたい。
さらに、定期借地権付きであることを踏まえると、将来の売却価格を考える際には、借地期間の残存年数や購入者の資金調達条件も無視できない。
つまり、本物件の資産性を評価する際には、立地の魅力と権利形態の両方を見なければならない。
「港区のタワーマンションだから価値がある」という単純な判断では、十分とはいえないだろう。
またリビオタワー。その先に見えるもの

リビオタワー品川とリビオタワー芝公園。
両物件を比較すると、同じブランドでありながら、立地や規模、土地の権利形態によって異なる価値を提案していることがわかる。
品川が大規模供給と再開発による将来性を見据える一方、
芝公園は成熟した都心の立地と景観の希少性を前面に打ち出す。
リビオタワー芝公園|販売スケジュール・価格概要
項目 | 内容 |
第1期販売開始予定 | 2026年10月下旬 |
予定価格帯 | 1億4,000万円台~5億円台 |
専有面積 | 57.64㎡~81.22㎡ |
間取り | 1LDK・2LDK |
竣工予定 | 2027年12月 |
入居予定 | 2028年1月下旬 |
デベロッパーの実力は、建物の規模やブランドだけでは測れない。
土地の特性を見極め、権利関係を整理し、市場に受け入れられる商品へと仕立てる事業企画力も重要となる。
「またリビオタワー?」という印象の先に見えてくるのは、異なる立地の価値を商品化する日鉄興和不動産の戦略だ。
2026年10月下旬に予定される第1期販売は、芝公園という希少な立地と定期借地権という条件が、市場からどのように評価されるのかを占う最初の節目となりそうだ。
参考資料・公式情報
リビオタワー芝公園 公式サイト — 物件コンセプト、立地、建物の特徴。
リビオタワー芝公園 物件概要 — 総戸数、交通、建物規模、竣工予定、土地の権利形態。
リビオタワー芝公園 定期借地権の解説 — 借地の仕組みと本物件の権利形態。
リビオタワー品川 公式サイト — 建物規模、共用施設、品川エリアの将来性。
リビオタワー品川 物件概要 — 総戸数、建物規模、土地の権利形態、竣工実績。
日鉄興和不動産の公式ニュース:リビオタワー品川などの開発情報 — 同社のプロジェクト展開を把握するための資料。


コメント